社会人士第一次用 PandaAI:把私藏的动量/反转因子落成实盘回测,先被 -42% 上了一课
【我是谁】
社会人士一枚,非金融科班、也非学生,白天上班,晚上搞量化。过去两年自己手工做过一些因子回测——动量、反转都试过,但一直停在"因子层":看看 IC、看看分组收益就完了,从没真正落成过一个能算手续费、能止损、能复盘归因的完整策略。这是我第一次用 PandaAI。
【我第一次用 PandaAI 做了什么】
把手上最熟的两条思路交给 PandaAI 落成可回测策略,先看趋势/动量这条:
- 标的池:沪深300 时变成分,近 1 年回测
- 信号:MA5/10/20/60/120 多头排列 + 放量 1.5 倍确认,最多 20 只等权
- 护栏:单票 -10% 强制清仓 + 1 日冷却
整个过程从数据层、行情/市值/行业 PIT 对齐、fetch_quotes、simulate 到业绩/风险指标全自动跑完:思考过程 27 步、策略代码全部落盘、静态体检 0 失败。对我这种"会写点代码、但懒得搭工程"的人,体验就是把策略从 Excel 直接变成一次可复现的实验。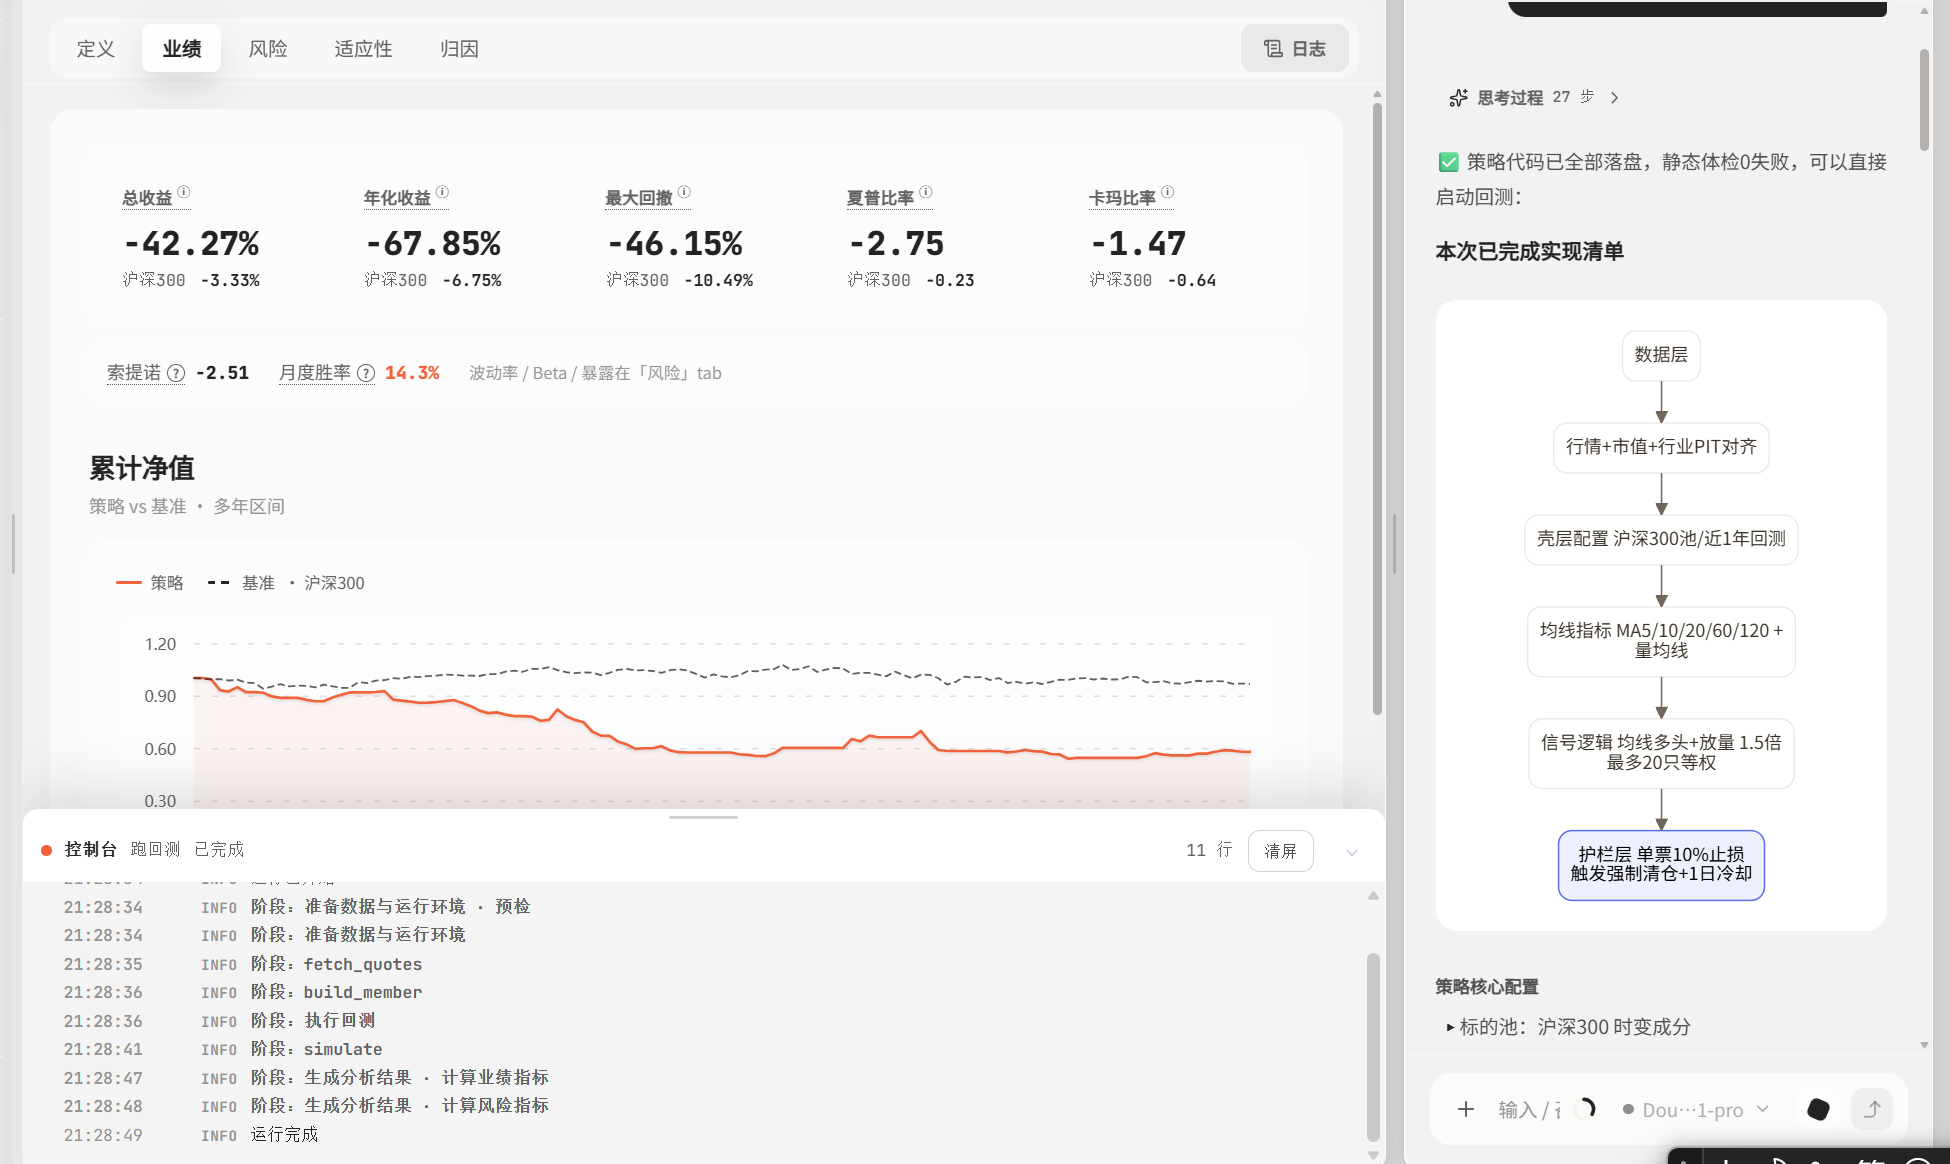
【我得到了什么】
一句话:一份诚实到扎心的体检报告。
- 总收益 -42.27%(同期沪深300 -3.33%)
- 年化 -67.85%,最大回撤 -46.15%
- 夏普 -2.75,卡玛 -1.47,索提诺 -2.51
- 月度胜率 14.3%
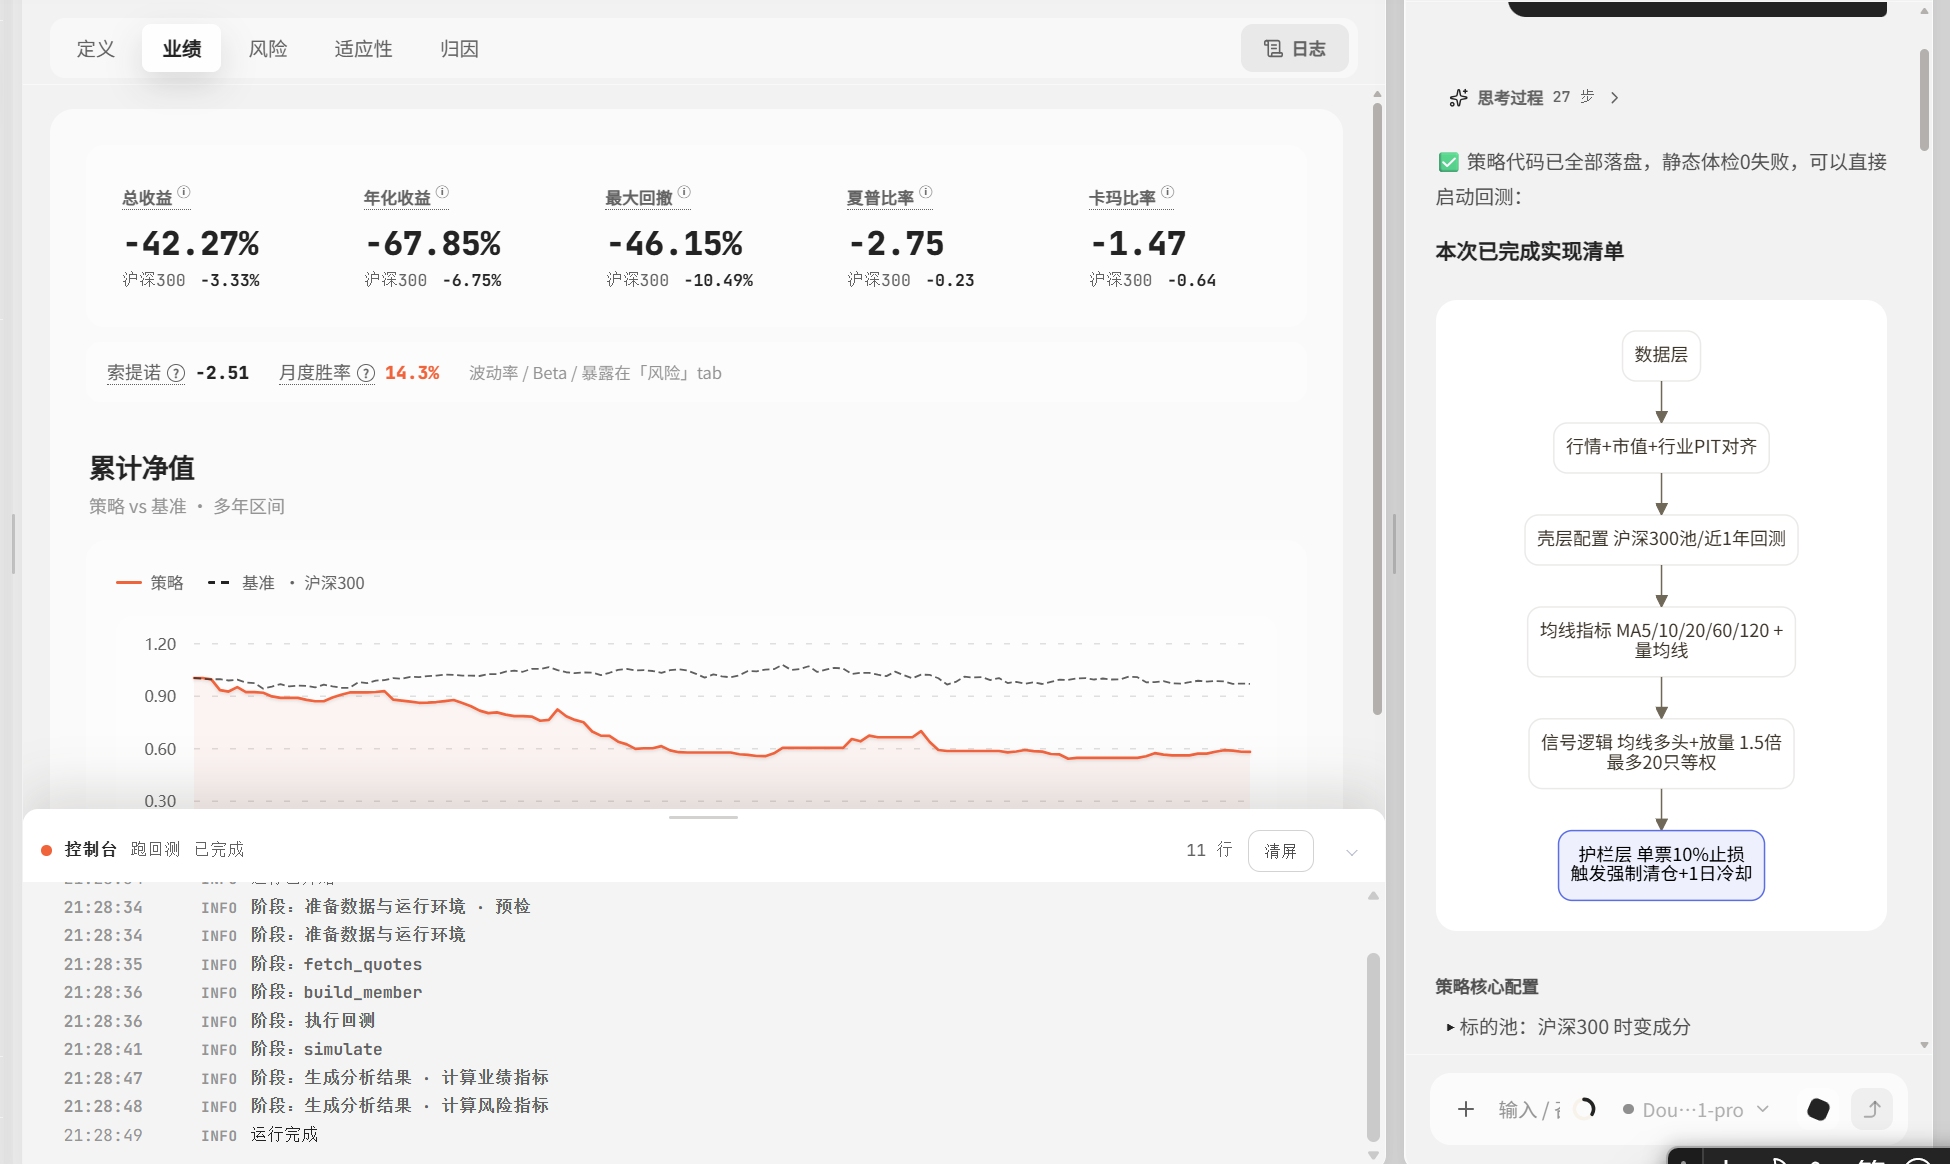
净值曲线阶梯式下行:均线多头+放量确认,在近一年这种宽幅震荡、重心下移的行情里反复假突破,10% 止损不断被触发,高换手+连续小亏,被基准全程碾压。
但这正是我要的结果。以前手工因子回测只看多空收益差,会误以为"动量有效";PandaAI 把成本、止损、仓位、归因全部算上之后,同一个动量思想现出原形——策略有效 ≠ 因子有效:因子 alpha 不叠加 regime 过滤和成本控制,落地就是负 alpha。结论也和我过往手工回测的方向一致:震荡市里,反转/低吸的持有体验显著好于追动量。
评论