第一次用QUBE优化小市值结合指数择时策略,比小市值稳的多!

一、思路来源
A股市场的波段特征十分明显,如果在指数环境差的时候,还进行多头交易,很容易发生巨大回撤;而且,在指数环境差的时候,市场成交量也低,做多的胜率也会受到影响。
因此,对于小市值策略进行指数择时,是一条逻辑合理的优化路径。
二、具体过程
- 对QuBE已有的小市值模板进行改进:
“请创建沪深主板小市值轮动 A 股策略:择时总原则:仅在上证指数、创业板指、深证成指,三者满足一个RSI(6)低于20时,开始计算时间,只允许交易60个交易日,然后就等待下一次指数rsi破位。仅允许股票代码 60/00 开头,排除创业板、科创板、北交所及 ST/退市标的,并要求上市至少 60 天;每 5 个交易日调仓,按总市值升序取最小 5 只,单只最长持有 60 天,使用 0.995 买入缓冲,每只按100股的整数手下单。固定回测基线:2022-01-01 至 2026-07-01,初始资金 10000000,频率 1d,手续费倍率 1,股票滑点 0、基准上证综指。”
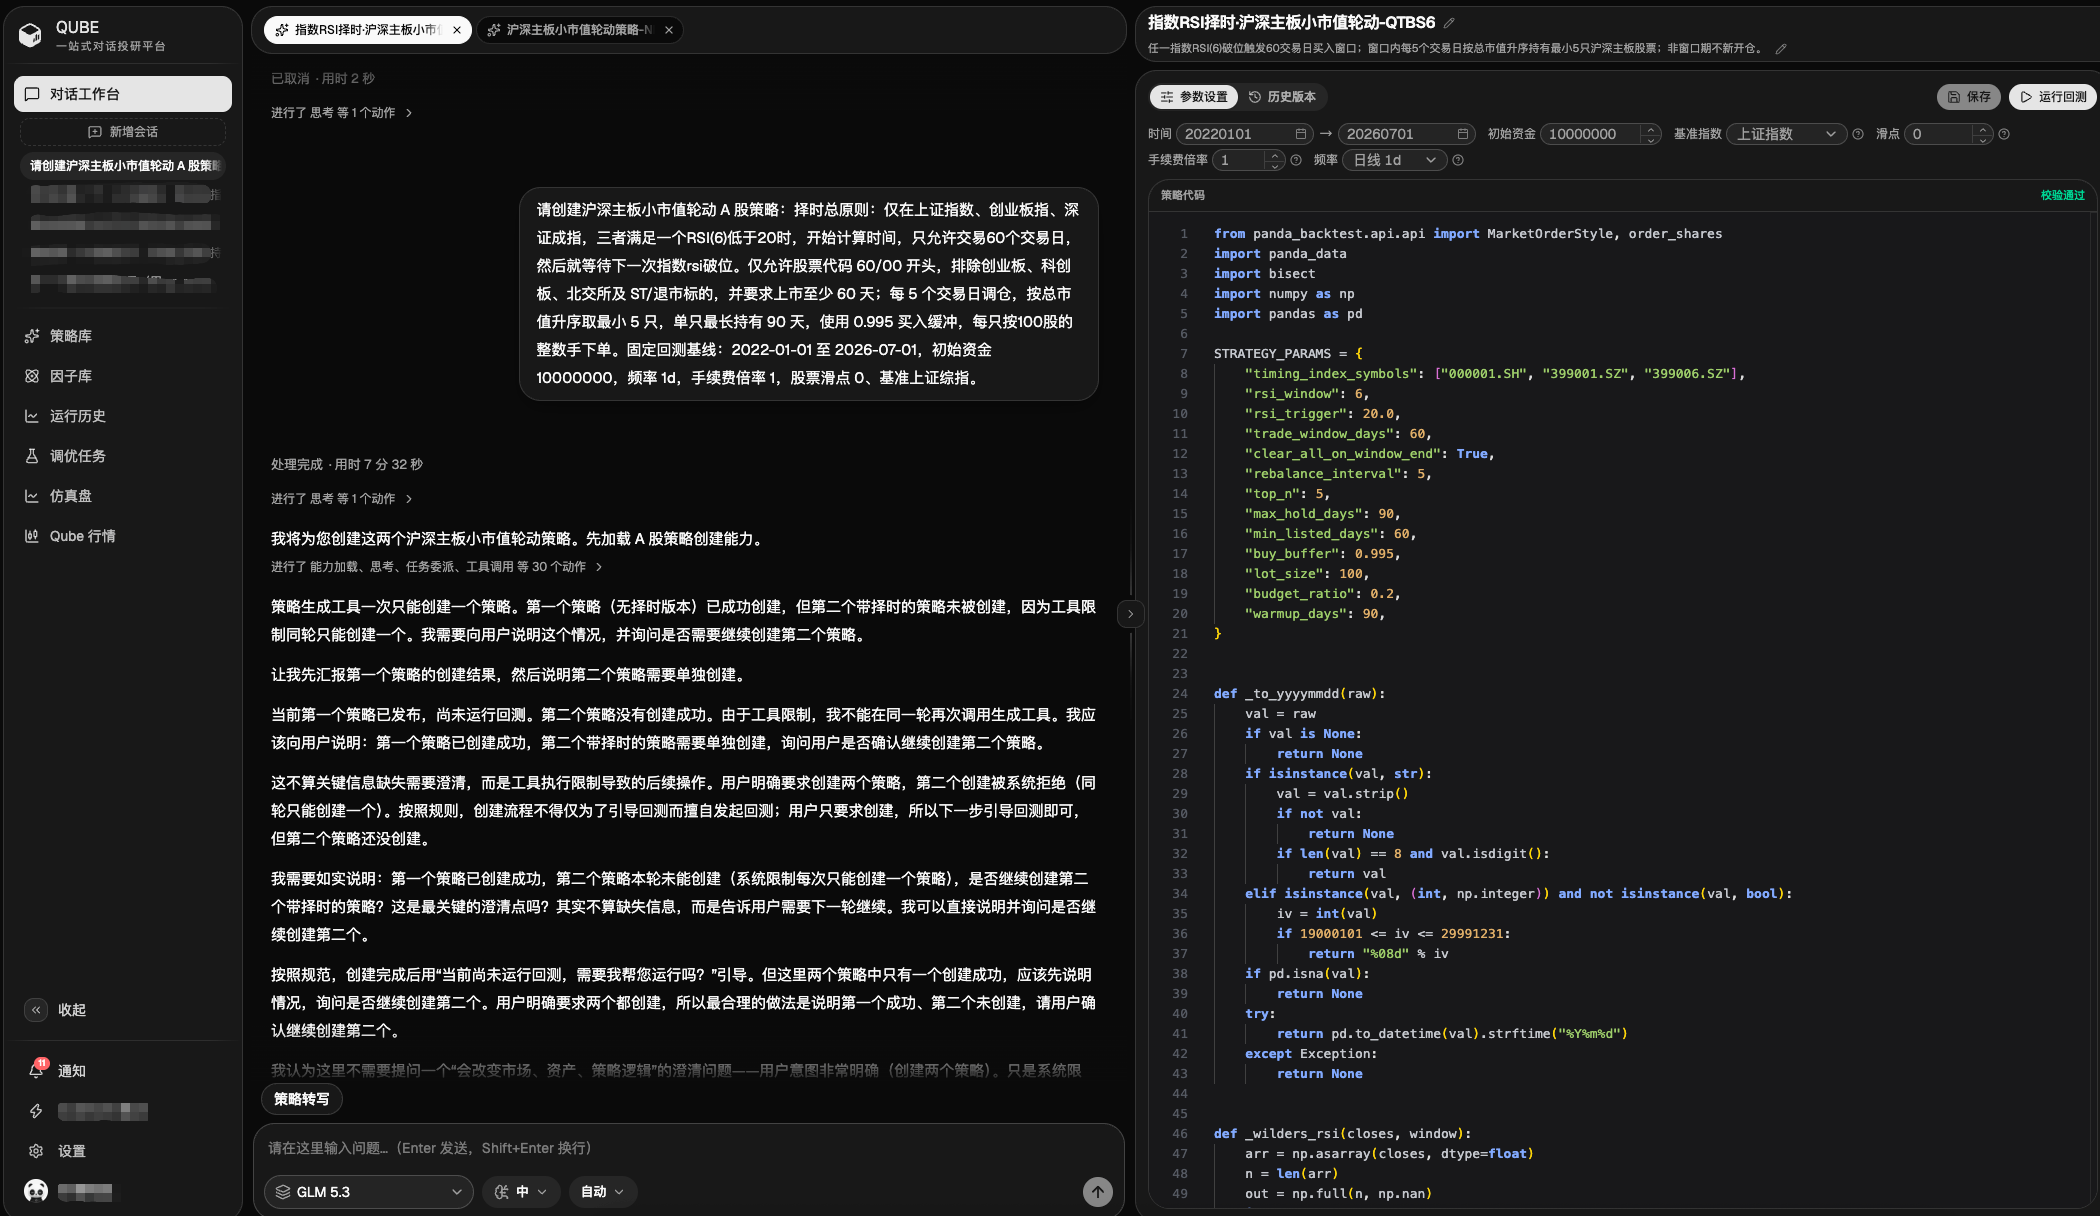
- 有可能模型第一次生成的代码,会不符合预期,需要我们进一步和模型对话修复bug。
但是,QuBE是一套harness工程比较完善的工具,它会输出下一步的几个迭代方向,让用户来选择。这一点是市面上的产品所不具备的。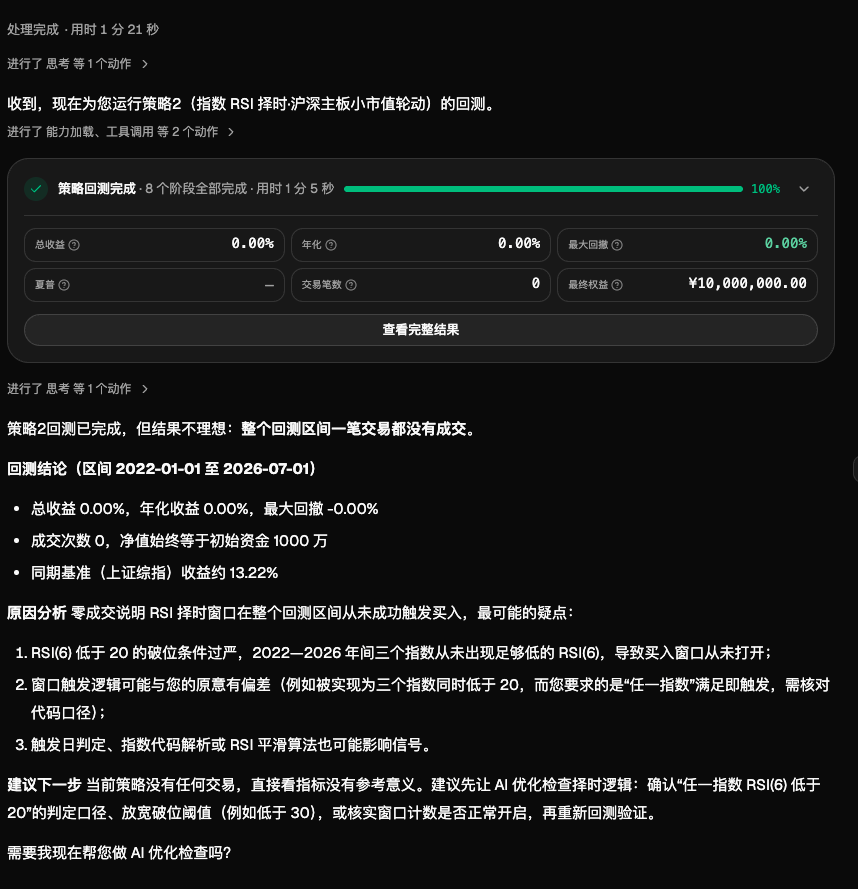
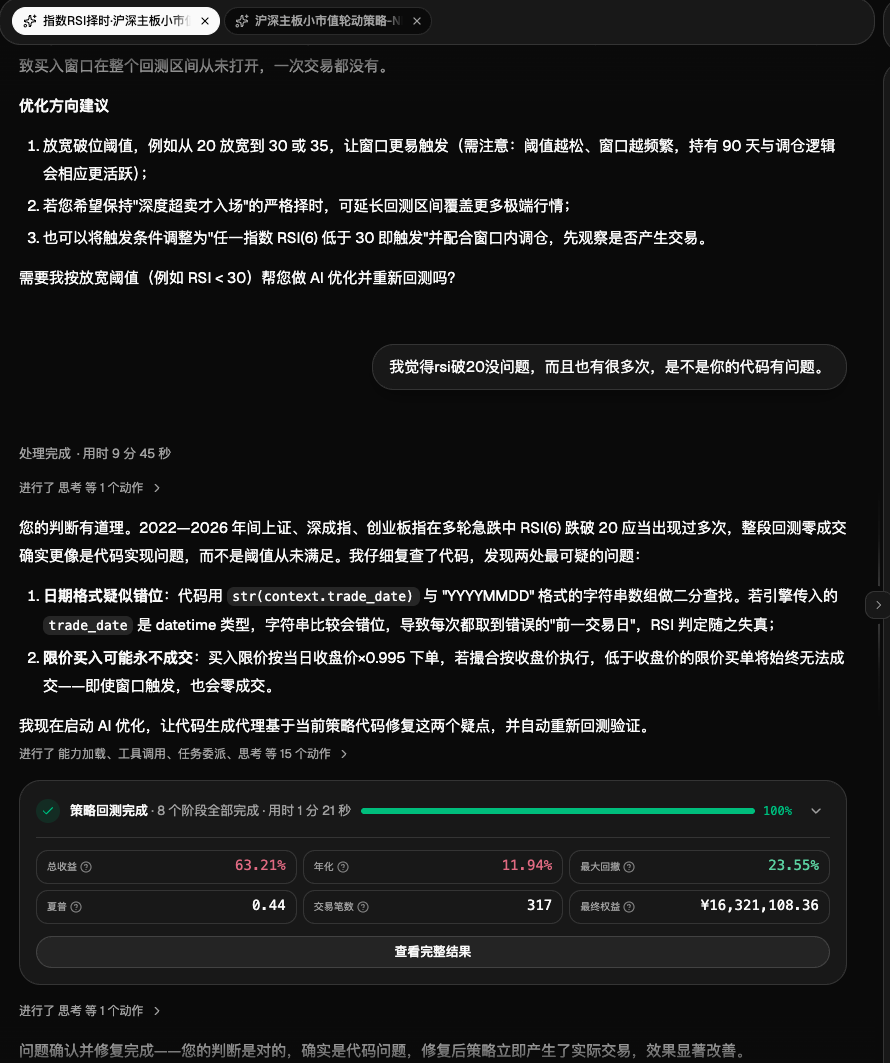
- 那么这套策略的效果如何呢?
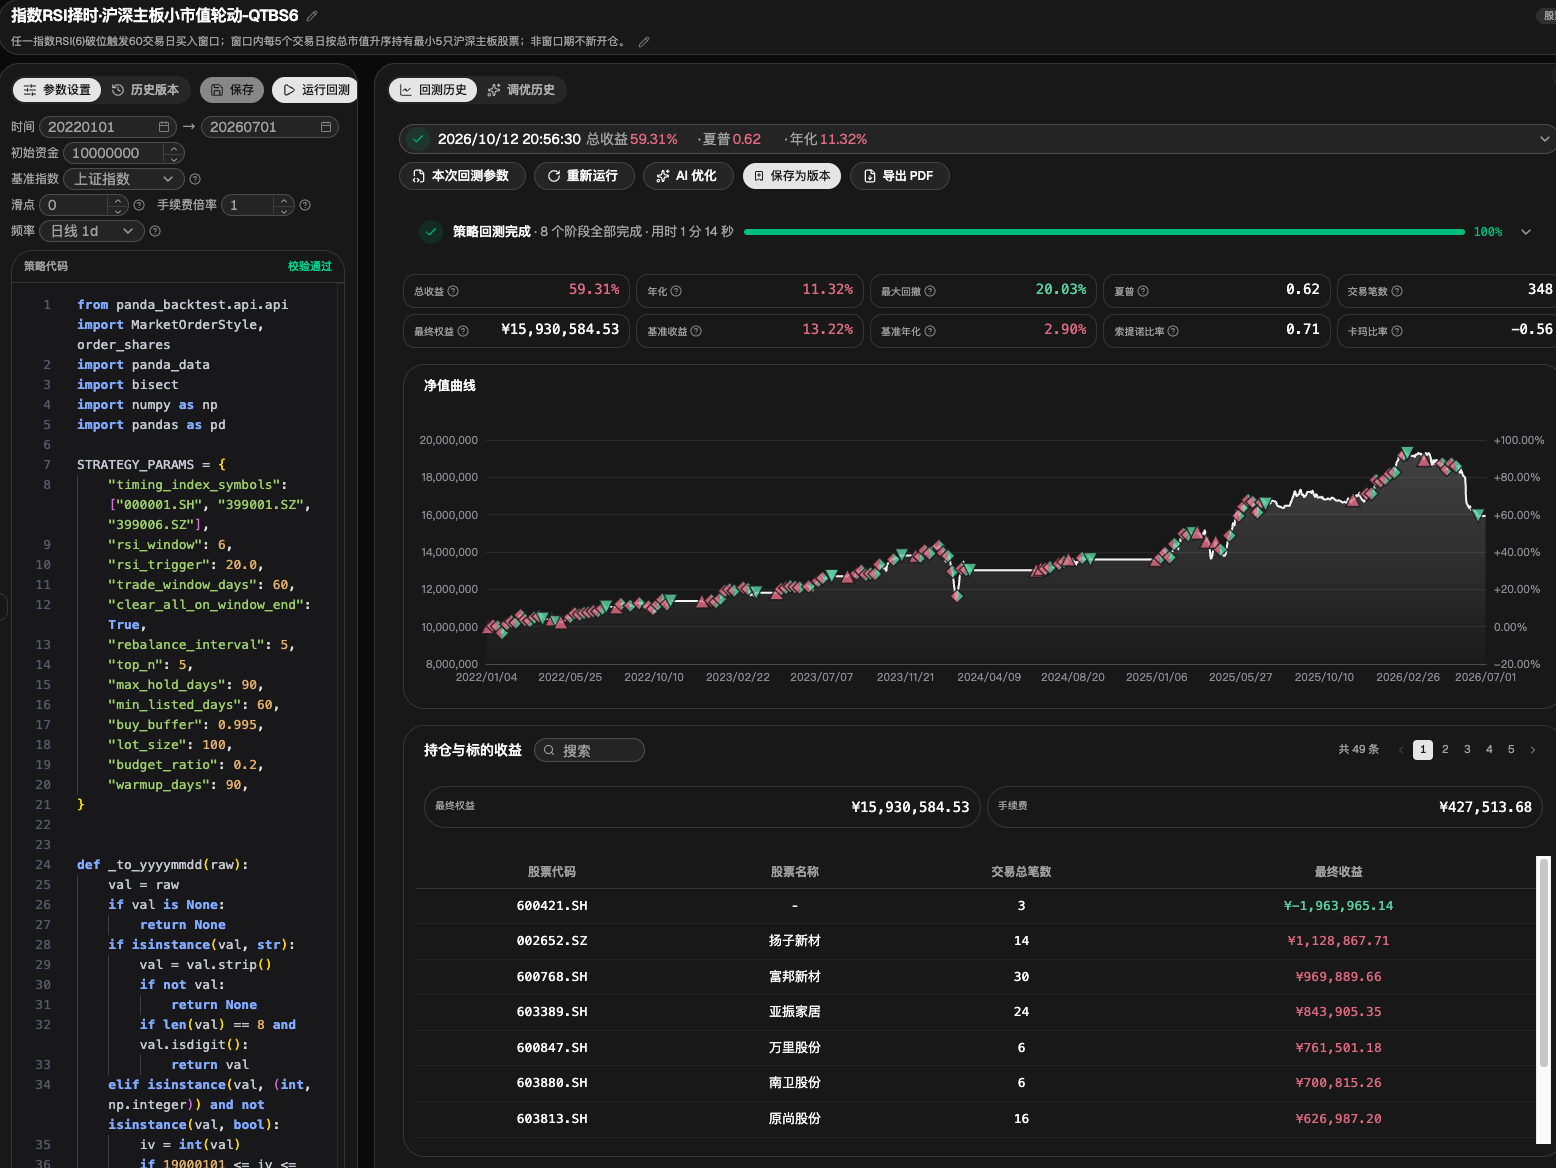
我们可以看到:即便是在22年熊市、25年震荡市,策略都有稳健的收益、不错的夏普。
但是:这里仍然无法避免的是23年初、26年中,策略同质化带来的极大回撤,这是小市值策略自身的弱势。
三、下一步怎么去优化呢?
- 先跑一下参数稳健型,看看这个指数择时策略,是否真的有效。
QuBE给出建议:“下一步建议:当前版本已较为均衡,您可以考虑保存这个版本作为基线;或者让我继续做参数网格扫描(例如窗口 45/60/75 天、调仓间隔 3/5 天),进一步确认 60 天附近的稳健性。需要继续吗?”
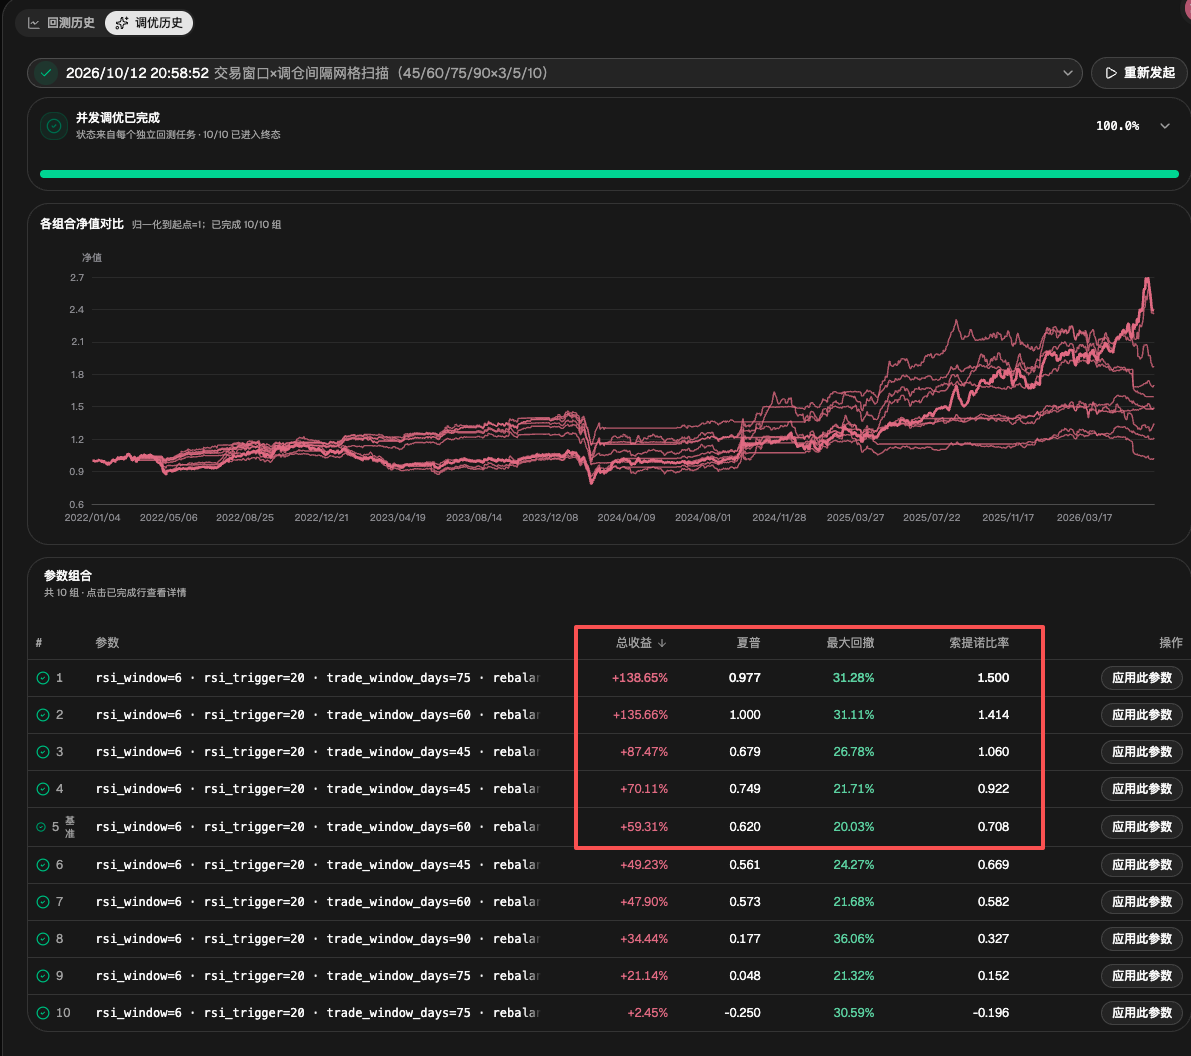
可以看到绝大多数的参数,策略收益都是正的,虽然夏普不算很高。
但是,小市值带来的大回撤,还是没有解决。
这里留一个悬念,也是一个思考,回撤大的问题,要如何解决呢?
你也可以和QuBE对话,看看有什么新的思路。
评论