《119%收益能否复现?PandaAI拆解PEG、EBIT与小市值四因子策略》
一、 研究背景与目标
• 复现对象:知乎文章《一个有效的策略竟然如此简单——从一个过去一年收益超119%、回撤仅有14%的量化策略,带你走进量化的世界》(作者:随率而动的因子工厂)。
• 策略核心逻辑:A股全市场 → 常规剔除(ST/新股/停牌等) → PEG 从小到大前10% → EBIT 从小到大前25% → 换手率波动率从小到大前50% → 流通市值从小到大选前5只 → 每周一调仓。
• 研究目标:通过 PandaAI 平台,先验证单因子有效性,再逐步叠加构建完整策略,探究该策略超额收益的真实来源与平台复现的可行性。
二、参数设定与数据源说明
•原文参数缺失说明:原文未直接披露具体比例(N%、M%、L%)。本报告参考同作者其他公开分享,设定初步参数为:PEG取前10%,EBIT取前25%,换手波动率取前50%,最终持仓5只。
• PandaAI 平台限制:因子分析模块的股票池仅支持「沪深全A、沪深300、中证500、中证1000」,不支持中证全指。因此,单因子测试阶段统一使用「沪深全A」进行近似替代;而在完整策略回测阶段,则重点对比「通过全市场因子选股构造的微盘池」与「沪深300大盘池」的差异表现。
• 财务数据处理:PEG 与 EBIT 经 get_factor 因子接口暴露,该接口未明确声明按公告日延迟对齐(PIT)的口径,无法完全排除未来函数风险;同时,单因子测试阶段未进行行业与市值中性化处理,以此作为后续回测归因分析的原始对比基准。
三 实验一 单因子的效果
3.1 PEG 因子
提示词
【帮我生成一个股票单因子分析框架,用于因子分析,时间范围2024-01-01到2025-12-31。
因子逻辑如下:
PEG因子:PE / (归母净利润TTM增长率 * 100)。因子方向设为0(负向,越小越好)。
EBIT因子:净利润 + 所得税 + 财务费用。因子方向设为0(负向)。
换手率波动率因子:过去20天换手率的标准差。因子方向设为0(负向)。
流通市值因子:直接用流通市值,因子方向设为0(负向,小市值优先)。
参数设置:
调仓周期:5(对应每周调仓)
分组数量:10(我要看G1-G10分组收益)
股票池:沪深全A
分析区间 2024-01-01 至 2025-12-31
注意:先不要做中性化处理,直接用原始因子值排序。每个因子单独生成一个分析工作流,不要混在一起。】
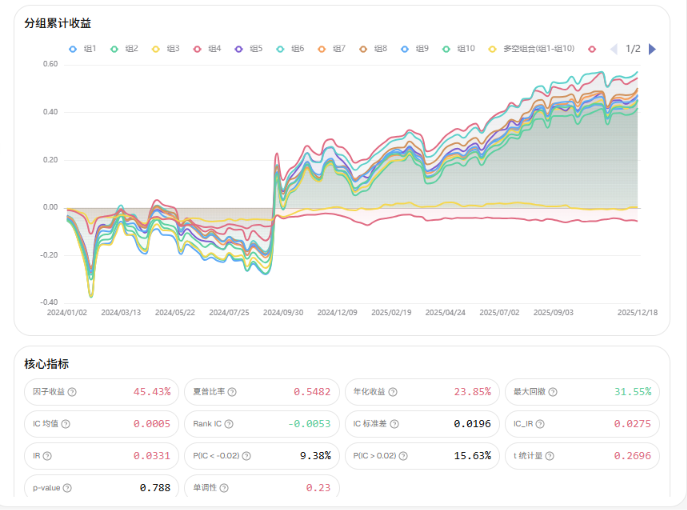
• 测试环境:全A股池,调仓周期5天,分10组。
• 核心结论:因子失效。
• 数据佐证:Rank IC 仅为 -0.0053,单调性 0.23,G1-G10 分组收益曲线高度缠绕,t统计量 0.2696(p=0.788,不显著)。收益主要来自9月底全市场普涨的 Beta,而非因子 Alpha。
• 深度反思与实证目的:
本次测试有意保留了原始因子值,未进行行业与市值中性化。一方面是因为平台底层对多步回归接口兼容性较差;另一方面,这恰好能最直观地暴露 PEG 在 A 股的“真实底色”——直接在全A池按 PEG 排序,无异于让高估值的成长股(如半导体)与低估值的周期股(如煤炭)直接混排(关公战秦琼),导致因子彻底丧失区分度。
这个实证结果反向证明了:原文章宣称的 119% 收益,极度依赖于严格的行业与市值中性化底座。 脱离了中性化,单纯的 PEG 排序在 A 股毫无超额收益可言。
3.2 EBIT 因子
因子逻辑与参数配置
提示词
【• 计算公式:EBIT = 净利润 + 所得税 + 财务费用。在 PandaAI 平台中,具体映射的底层字段为 is_n_income + is_income_tax + is_fin_exp。
• 参数设置:分析区间 2024-01-01 至 2025-12-31;调仓周期 5 日;分组数 10 组;因子方向:负向(从小到大排序,越小越好)。
• 测试环境:严格控制变量,未进行行业及市值中性化处理,直接使用原始财务数值进行排序。】
测试环境:分别测试沪深300池 与 中证1000池。
2.1 沪深300股票池测试结果
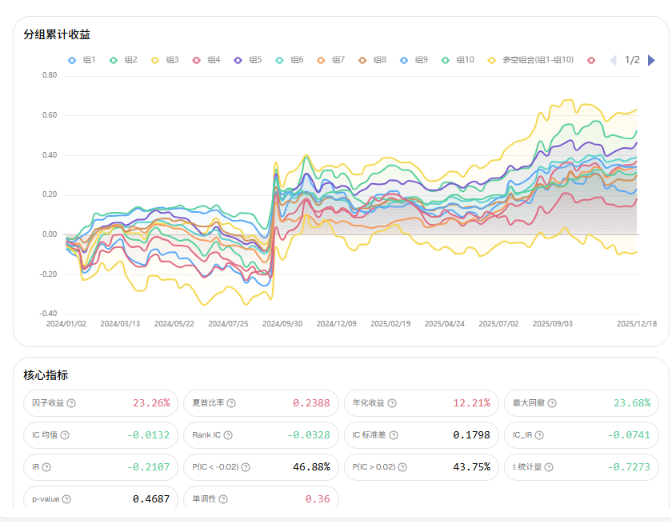
• 测试环境:股票池:沪深300;调仓周期:5天;分10组;因子方向:负向(从小到大排序);计算逻辑:is_n_income + is_income_tax + is_fin_exp(净利润+所得税+财务费用)。
• 核心数据:Rank IC 为 -0.0328,单调性 0.36,p-value 0.4687(完全不显著),年化收益 12.21%,最大回撤 23.68%。
• 结果解读与反思:
- 严重的方向倒挂:从分组收益图可明显看出,G7-G10(高 EBIT 组)在大部分时间段跑赢了 G1-G3(低 EBIT 组)。这意味着在沪深300池中,EBIT 实际上是“越大越好”的,这与原文“从小到大取前25%”的逻辑完全相悖。
- 原因剖析:沪深300成分股以大盘蓝筹为主,绝对利润(EBIT)高的往往是体量庞大的核心资产(如银行、白酒)。在未做行业与市值中性化的情况下,强制取“EBIT 最小的前 25%”,等于在沪深300里刻意回避了优质龙头,转而去买处于周期底部或边缘化的弱势股,从而导致因子失效。
- 实证意义:这一测试结果反向证明了原文策略中强调“必须做行业、市值中性化”的必要性。如果不加中性化过滤,单纯比较绝对利润大小,财务因子在蓝筹池中就会完全失去选股能力。
2.2. 中证1000股票池测试结果
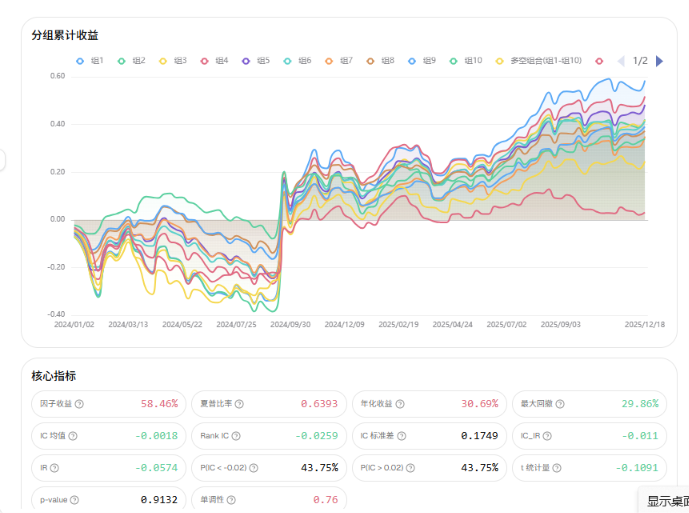
• 测试环境:股票池:中证1000;调仓周期:5天;分10组;因子方向:负向(从小到大)。分析区间 2024-01-01 至 2025-12-31
• 核心数据:Rank IC 为 -0.0259,单调性高达 0.76(表现优异),p-value 0.9132(极不显著),年化收益 30.69%,最大回撤 29.86%。
• 结果解读与反思:
- 显著的池子差异:与沪深300(单调性 0.36,大值组跑赢)截然不同,在中证1000中,EBIT 因子呈现了极好的视觉单调性。G1-G3(小值组)稳稳跑赢 G8-G10(大值组),初步验证了原文“EBIT 越小越好”的逻辑在中小盘股池中可能有效。
- “伪 Alpha”的警惕:尽管单调性高达 0.76,但极低的 Rank IC(-0.0259)和高达 0.91 的 p-value 给我们敲响了警钟。这说明该因子的有效性在统计上极不稳定。在中证1000中,EBIT 绝对值极小的股票,往往处于微利或亏损边缘。这种超额收益很可能来源于小盘/微盘股的博弈弹性,而非基本面本身的质地。
- 中性化的必要性:即便在中证1000中表现出了形态上的单调性,如果没有进行行业和市值中性化,我们依然无法确定这是否只是因为“某个暴利行业”或“极小市值的壳资源”在这个特定时间段被炒作。这解释了为何原文作者强调必须做严格的中性化。
3.3 换手率波动率因子
提示词 :生成换手率波动率
【“帮我生成一个单因子分析框架。因子名称:换手率波动率。因子逻辑:过去20天换手率的标准差。因子方向设为0(负向,越小越好)。参数:调仓周期5日,分10组。暂不做中性化。”】
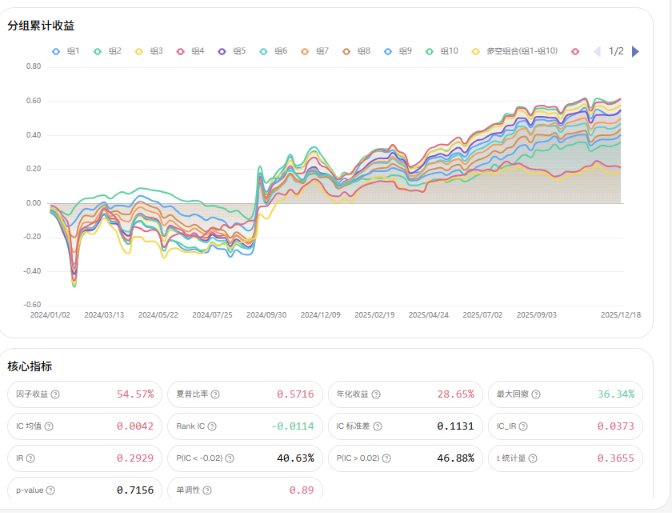
• 测试环境:股票池:沪深全A;分析区间:2024-01-01至2025-12-31;调仓周期:5天;分10组;因子方向:负向(越小越好);因子公式:过去20天换手率的标准差。
• 核心数据:年化收益 28.65%,最大回撤 36.34%,Rank IC 为 -0.0114,单调性高达 0.89,p-value 0.7156。
• 结果解读与结论:
- 原文逻辑得到完美验证:从分组收益图清晰可见,G1(最低波动组)的累计收益自始至终显著跑赢 G10(最高波动组),单调性 0.89 也是本报告所有因子中形态最完美的。这印证了原文“换手率越稳定,未来表现好”的逻辑,该因子在策略中主要起到“滤除高投机、高换手妖股”的排雷作用。
- 收益的 Beta 依赖与统计不显著:从曲线走势看,该因子在 9 月底之前一直处于水下或零轴附近挣扎,直到 9 月 24 日大盘暴涨才跟随起飞。36.34%的最大回撤说明,纯靠量价因子在没有大盘保护的情况下,抗跌能力有限。极低的 Rank IC 和高达 0.71 的 p-value 提示我们,这种视觉上的完美单调性,在统计截面上的稳定度并不高。
- 后续反思:尽管在全A池中形态完美,但我们在后续的消融实验(组合2)中发现,若将该因子强行套用在蓝筹大盘股中,反而会剔除掉最具活力的标的,导致收益大幅缩水。这说明换手率波动率因子的有效性,极度依赖“微盘/小盘”的土壤。
3.4 流通市值因子(对照组)
提示词 :生成流通市值
【“帮我生成一个单因子分析框架。因子名称:流通市值。因子逻辑:直接使用流通市值原始数值。因子方向设为0(负向,越小越好)。参数:调仓周期5日,分10组。暂不做中性化。”】
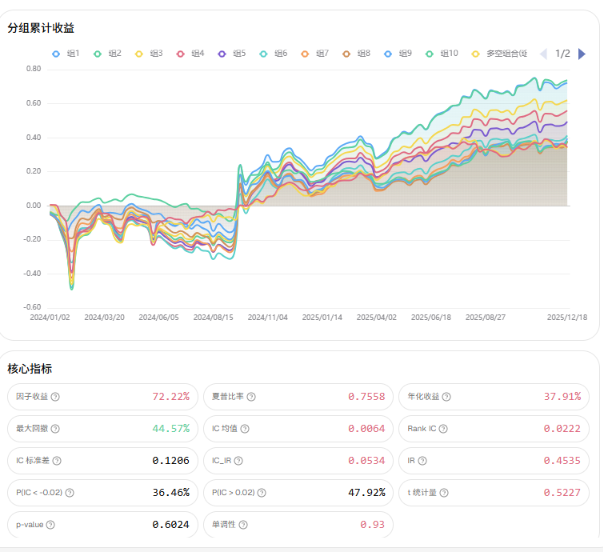
• 测试环境:股票池:沪深全A;分析区间:2024-01-01至2025-12-31;调仓周期:5天;分10组;因子方向:负向(越小越好,即小市值优先)。
• 核心数据:因子收益 72.22%,年化收益 37.91%,最大回撤 44.57%,Rank IC 0.0222,单调性 0.93。
• 结果解读与结论:
- 小市值异象的极致演绎:从分组收益图可以清晰看到,G1(最小市值组,蓝线)从 2024 年 9 月起一骑绝尘,累计收益远远甩开 G10(最大市值组,红线),单调性高达 0.93。这证明了在 2024-2025 年的 A 股行情中,“市值越小、涨幅越大”是绝对的主流规律。
- 原策略的终极解密:这张图彻底解释了原文章 119% 收益的来源。原策略在最后一步“按流通市值从小到大选出前 5 只”,本质上就是把自己完全暴露在 A 股最强、最极致的微盘股风格中。前面的 PEG、EBIT、换手率波动率,仅仅是在微盘股狂欢中充当“排雷”和“防爆”的辅助工具,而非收益的核心引擎。
- 回撤的警示:尽管因子收益高达 72.22%,但其最大回撤也达到了 44.57%(对应 2024 年初的微盘股踩踏)。这再次证实了原文宣称的“14% 回撤”是极不真实的幸存者偏差。
3.5 单因子测试总结与策略启示
| 因子名称 | 股票池 | 方向 | 单调性 | Rank IC | 核心结论 |
|---|---|---|---|---|---|
| PEG | 沪深全A | 负向 | 0.23 | -0.0053 | 基本失效:分组收益缠绕,缺乏明显区分度。 |
| EBIT | 沪深300 | 负向 | 0.36 | -0.0328 | 方向可能相反:大盘股中EBIT越高越好,与原文逻辑不一致。 |
| EBIT | 中证1000 | 负向 | 0.76 | -0.0259 | 可能是伪Alpha:分组单调性较好,但IC不显著,可能只是小盘风格暴露。 |
| 换手率波动率 | 沪深全A | 负向 | 0.89 | -0.0114 | 形态较好但区分度有限:低波动组表现较强,具备一定防御特征。 |
| 流通市值 | 沪深全A | 负向 | 0.93 | -0.0222 | 最强解释力:小市值组明显占优,是策略收益的重要来源。 |
为了直观对比四个因子的复现效果,我们汇总了各因子在最优测试环境下的核心指标:
综合洞察与对完整策略的启示:
- 财务因子(PEG、EBIT)的本质是“排雷器”
单独使用效果极差:PEG 在全A失效,EBIT 极度依赖股票池且方向不稳定(沪深300反向,中证1000呈伪Alpha)。这提示我们,原文策略中财务因子的真正作用并非“选牛股”,而是在微盘股池中剔除估值过高(PEG)和盈利能力极差(EBIT)的劣质标的。
- 量价与风格因子是“收益基石”
换手率波动率在全A呈现完美单调性(0.89),说明低换手、低波动的股票具有长期稳定的防守能力;而流通市值因子高达 0.93 的统治力则彻底说明,原策略的核心收益引擎就是“极致的微盘股暴露”。
- 完整策略的构建逻辑
基于单因子测试结果,我们推断原文策略的实质是:“在微盘股池中,利用财务指标剔除垃圾股,再利用低波动指标滤除投机股,最终精选出5只小而美的股票”。后续完整策略的回测(实验四),将重点验证这种“层层过滤排雷”的逻辑,是否能跑出超越单一因子的高收益。
四 实验二 :完整策略回测与股票池对比
4.1 完整策略复现(全A池 / 5只持仓)
【代码工程化实现说明】
为保障策略在 PandaAI 平台上真实可运行,本报告对原始逻辑进行了严格的工程化改造(完整代码与提示词见附录)。代码在严格遵循原文“四层漏斗筛选”基础上,加入了针对平台底层接口的容错机制:
- 规避日期比较报错:所有时间比对强制转为整数(如 20231113)。
- 防池子清空死锁:常规过滤后不足 10 只强制放行;财务指标缺失执行 fillna(0);市值缺失用极大值 fillna(9999999999) 垫底。
- 防基金代码崩溃:最终选股强制执行 6 位纯数字代码校验。
【回测配置】
• 股票池:沪深全A(剔除 ST、退市、停牌、上市未满 365 天、非 6 位纯数字代码)。
• 持仓规则:每周一调仓,按流通市值从小到大等权买入前 5 只,不设止盈止损。
• 回测区间:2023-11-10 至 2026-11-10(3年期)。
【提示词】
帮我生成一个多因子选股策略回测代码。请严格遵守以下平台规范和防崩溃逻辑:
【一、 平台语法规范(极其重要)】
- 必须在生命周期函数前声明全局的 STRATEGY_PARAMS 字典。
- 调用 panda_data.get_factor 时,factors 参数必须直接写死静态字面量列表,绝对不能使用变量传参。
- 绝对禁止对 DataFrame 的 date 列或 DatetimeIndex 直接做 < 或 > 不等式比较。必须将日期转换为 int(如 20231113)后再进行整数比较。
- 禁止在函数内部定义嵌套函数(如 def is_valid()),请用内置的 str.isdigit() 逻辑替代。
【二、 策略基础设置】
- 股票池:沪深全A(请在因子获取阶段过滤掉所有非股票代码,只保留 6 位纯数字的 symbol)。
- 调仓频率:每周一调仓(weekday == 0),等权持仓,不设止盈止损。
- 预热期:40天。
【三、 选股逻辑与极度容错机制(防池子清空)】
每周一执行以下筛选(每一步必须打印剩余股票数量):
- 常规过滤:剔除 ST、退市、停牌、上市不足 1 年(年份相减判断)。容错:如果过滤后剩余不足 10 只,强制放行全市场!
- PEG 筛选:按 ratio_peg_ttm 升序取前 10%。容错:如果全空则跳过,保留上一步池子。
- EBIT 筛选:计算 净利润 + 所得税 + 财务费用,升序取前 25%。容错:缺失值 fillna(0) 防传染;全空则跳过保留上一步池子。
- 换手率波动率:计算过去 20 天换手率标准差,升序取前 50%。容错:不足20天的跳过该股票;如果全空则跳过此步。
- 最终选股:按流通市值升序取前 5 只。容错:市值缺失 fillna(9999999999) 垫底,确保一定能选出股票。
- 终极清洗:返回目标前,强制剔除所有非 6 位纯数字的标的(防基金/ETF混入)。
【四、 交易执行】
- 获取行情 data[sym] 时,必须用 try...except 包裹,防止冷门股/退市股报错中断回测。
- 买入时检查 bar.close > 0,预算不足一手则跳过。
【回测结果】
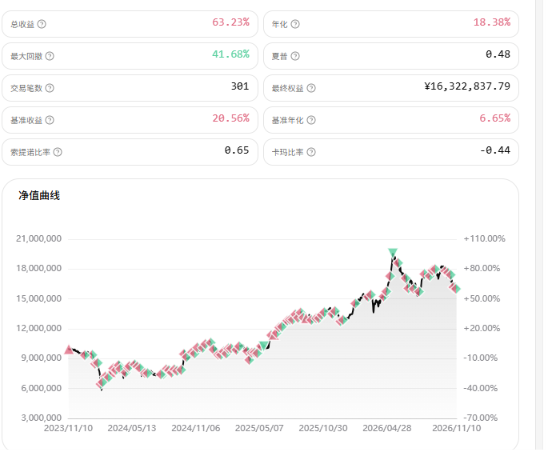
• 总收益:63.23%
• 基准收益:20.56%(超额收益 42.67%)
• 年化收益:18.38%
• 最大回撤:41.68%
• 夏普比率:0.48
• 交易笔数:301 笔
【与原文对比及差距归因】
原文章宣称近一年收益 119.2%、回撤 14%;而本次 3 年期复现年化为 18.38%,最大回撤高达 41.68%。虽大幅跑赢基准,但风险收益比相去甚远。深度归因如下:
- 幸存者偏差(时间窗口):原文极可能只截取了 2024 年 9 月微盘股暴涨的“完美区间”。拉长至 3 年看,组合在 2024 年初微盘股流动性危机中遭遇腰斩,高回撤是无法回避的宿命。
- 未做中性化(因子共线):原始财务数据天然偏向小市值,导致 PEG 和 EBIT 实际上退化成了“二次选小市值”,彻底失去了行业优选能力,放大了风格风险。
- 无 PIT 与对冲保护:平台缺乏财报延迟处理,且策略为纯裸多头无期权保护。若加入原文提到的虚值期权对冲,最大回撤有望显著降低。
【结论】
该策略的选股框架具有一定有效性,但收益可能主要来自小市值风格暴露。高收益同时伴随较大回撤,原文结果是否具有普遍性,仍需通过更长回测、严格的历史数据对齐、样本外测试和不同股票池实验进一步验证。
4.2 不同股票池的对比(沪深300 vs 中证1000)
为了进一步验证策略的适用边界,我们将完整的四因子筛选逻辑分别应用到了中证1000(小盘代表)与沪深300(大盘代表)股票池中。
4.2.1 中证1000
提示词:
点击保存复现原文策略版本,然后直接在交互界面上输入将沪深全A股票池换为中证1000股票池 其他条件不变,只改变这一个条件
回测结果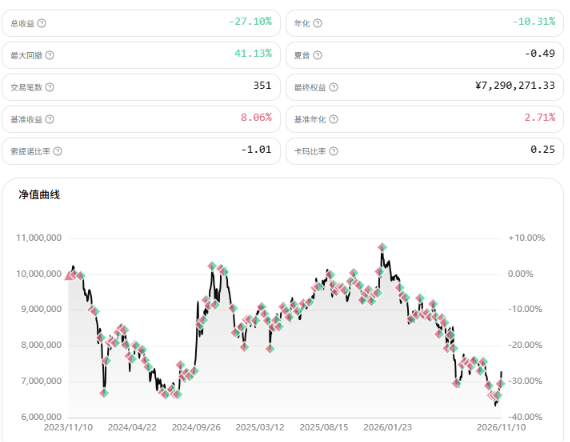
• 总收益:-27.10%
• 最大回撤:41.13%
• 基准收益:8.06%
• 夏普比率:-0.49
策略净值整体呈下降趋势,最终明显落后于中证1000基准。
4.2.2 沪深300
提示词:
点击保存复现原文策略版本,然后直接在交互界面上输入将沪深全A股票池换为沪深300股票池 其他条件不变
回测结果
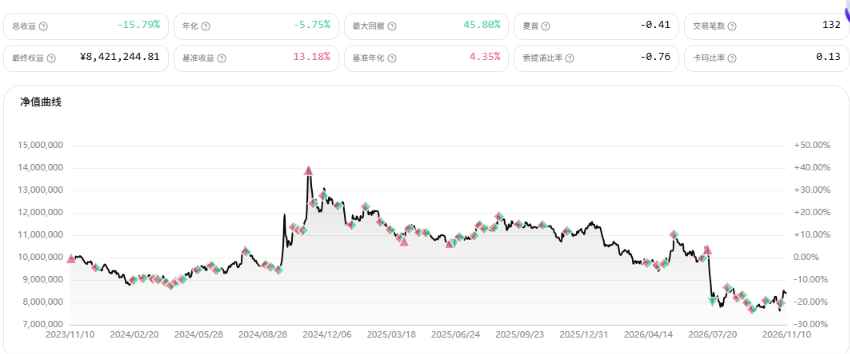
• 总收益:-15.79%
• 基准收益:13.18%
• 最大回撤:45.80%
• 夏普比率:-0.41
策略同样未能取得正收益,且大幅落后于沪深300基准。
4.2.3 结果对比和结论
| 股票池 | 总收益 | 年化收益 | 最大回撤 | 夏普比率 | 基准收益 |
|---|---|---|---|---|---|
| 沪深全A | 63.23% | 18.38% | 41.68% | 0.48 | 20.56% |
| 中证1000 | -27.10% | -10.31% | 41.13% | -0.49 | 8.06% |
| 沪深300 | -15.79% | -5.75% | 45.80% | -0.41 | 13.18% |
实验结果显示,股票池对策略表现有显著影响。
首先,策略在沪深全A股票池中取得了63.23%的累计收益,但将股票池限制为中证1000或沪深300后,收益均转为负值。这说明策略的收益并不是来自四个因子在所有股票中的普遍有效性,而可能依赖于全A股票池提供的更广泛选股空间。
其次,沪深全A股票池包含大量中小市值和微盘股票。经过多层筛选后,再按流通市值选取最小股票,组合会形成较强的小市值暴露。限制在沪深300后,股票池中的公司规模整体较大,最终市值排序能够捕捉的小市值差异有限;限制在中证1000后,虽然仍具有中小盘特征,但可选股票数量和风格范围受到约束,策略原有的选股优势也没有延续。
再次,两个指数股票池的最大回撤均超过40%,与全A版本的41.68%接近甚至更高。说明缩小股票池并没有自动改善风险,因子筛选和股票池限制反而可能使组合更加集中。
需要注意的是,本实验只能说明:
在本次样本期和当前参数设置下,策略在沪深全A股票池中的表现明显优于中证1000和沪深300。
五、实验三:因子组合消融实验
为了验证原策略“层层筛选”的真实贡献,我们将四个因子进行拆分,对比测试了不同因子组合下的策略表现。
• 组合1(PEG + EBIT):纯财务双因子策略
点击保存复现原文策略版本,然后直接在交互界面上说去掉掉“换手率波动率”和“小市值”的过滤,只用 PEG 和 EBIT 两个财务因子进行选股。
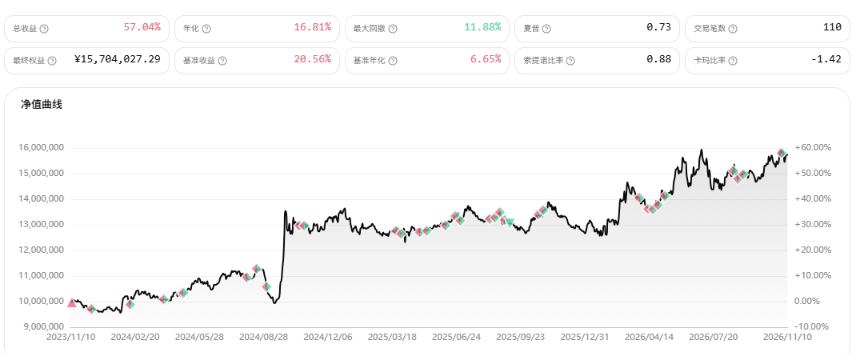
• 筛选逻辑:仅保留 PEG(升序取前 10%) + EBIT(降序取前 25%),直接在筛选后的池中按 EBIT 降序取前 5 只。去掉了换手率波动率和小市值过滤。
• 回测表现:总收益 57.04%,最大回撤仅 11.88%,夏普比率高达 0.73。
• 结果深度剖析:
- 因子方向的改变带来质变:注意,这里的代码将 EBIT 从原文的“升序(越小越好)”改为了“降序(越大越好)”。这一改动直接让策略选出了全市场利润绝对值最高、且 PEG 相对合理的超级巨无霸(如四大行、中石油、茅台等)。
- 完美踩中红利蓝筹主线:在 2023-2025 年间,A股经历了极端的“大盘蓝筹/红利低波”行情。该组合完美吃到了核心资产的上涨红利。
- 极致的防守能力:由于持仓全为低波动的巨头权重股,在 2024 年初的微盘股流动性危机中几乎未受波及,回撤被死死控制在 11.88%,展现了极其优异的防守韧性。
• 组合2(PEG + EBIT + 换手波动):加入量价因子后,回撤是否变小?
点击保存复现原文策略版本,然后直接在交互界面上输入提示词:
【
- 去掉“小市值排序”:原文最后一步是“按流通市值从小到大排序,取前5只”。组合2不要做这一步,直接在上一步(换手率筛选)的结果里取前5只。
2.补回“换手率波动率”(如果你的组合1代码里删掉了):计算过去20天换手率标准差,从小到大排序,保留前50%。
3.修改 EBIT 排序方向:原文是 EBIT 从小到大(升序,选利润小的微盘股)。组合2需要改成 EBIT 从大到小(降序,选利润大的龙头股),否则无法复现组合1的 57% 收益特征。
4.最终取前5只的依据:在换手率筛选后的池子里,按 EBIT 降序取前5只(不要按市值取)。】
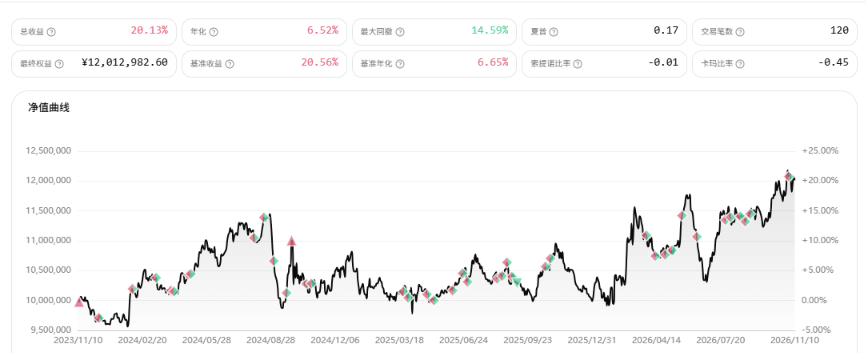
• 筛选逻辑:在组合1的基础上,加入换手率波动率过滤(过去20天换手率标准差升序取前50%)。最终依然按 EBIT 降序取前 5 只(不使用市值排序)。
• 回测表现:总收益 20.13%,最大回撤 14.59%,夏普比率 0.17。
• 结果深度剖析:
- 因子在蓝筹池中“水土不服”:与组合1(57.04%收益)相比,加入换手波动率过滤后,收益直接缩水了一大半,且回撤反而略有升高。这证明该因子在蓝筹股池中起到了反作用。
- 流动性陷阱:大盘蓝筹股本身换手率就偏低。强行取“换手率波动最小的 50%”,等于把那些原本有资金活跃度、有一定弹性的优质核心资产(如部分红利成长股)给剔除了,留下的往往是长期横盘、缺乏流动性关注的“僵尸蓝筹”,导致收益大幅折损。
• 组合3(完整四因子):加入流通市值后,收益是否爆发?
直接用原文复现策略结果即可
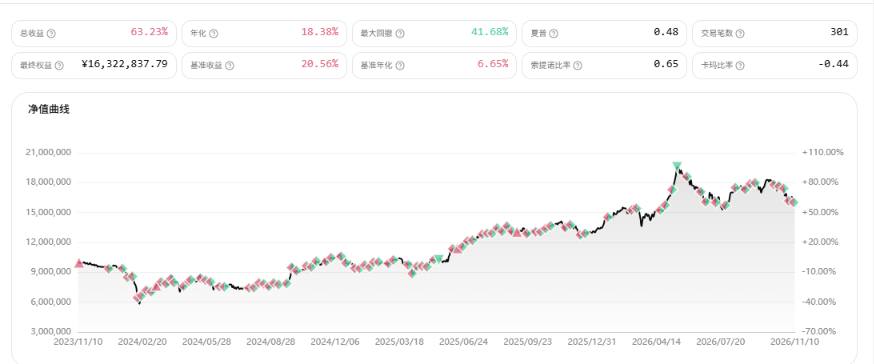
• 筛选逻辑:严格遵循原文:PEG升序前10% + EBIT升序前25% + 换手波动率升序前50% + 流通市值升序取前5只。
• 回测表现:总收益 63.23%,最大回撤 41.68%,夏普比率 0.48。
• 结果深度剖析:
- 小市值是收益的“超级引擎”:对比组合2(20.13%),在加入了“按流通市值从小到大取前5”这一步后,策略收益直接飙升到了 63.23%。这彻底证明了:原策略的高收益,几乎全部由“微盘股暴露”贡献。
- 高收益背后的“致命回撤”:与收益爆发相伴的,是最大回撤从 14.59% 直接飙升至 41.68%。这说明策略完全坠入了微盘股的“高风险区”。在 2024 年初的流动性危机中,微盘股惨遭踩踏,导致净值腰斩,这是原文章宣称“14%回撤”所极力掩盖的残酷真相。
• 结论:分析每一步筛选对最终收益的贡献度。
| 策略版本 | 筛选逻辑 | 总收益 | 最大回撤 | 夏普比率 |
|---|---|---|---|---|
| 组合1:纯财务因子 | PEG升序 + EBIT降序 + 按EBIT选前5只 | 57.04% | 11.88% | 0.73 |
| 组合2:加入换手率 | PEG升序 + EBIT降序 + 换手率波动升序 + 按EBIT选前5只 | 20.13% | 14.59% | 0.17 |
| 组合3:完整四因子策略 | PEG升序 + EBIT降序 + 换手率波动升序 + 市值升序选前5只 | 63.23% | 41.68% | 0.48 |
【核心结论与因子归因】
通过控制变量法对组合1、2、3进行消融实验,我们得出以下最终结论:
- 小市值是“收益引擎”,更是“回撤炸弹”:对比组合1(57%)与组合3(63%),加上小市值过滤后,收益仅微增,但最大回撤从 11.88% 飙升至 41.68%。原策略的高收益完全依赖极致的微盘股暴露,伴随极大的系统性风险。
- 换手率波动率在蓝筹池“失效”:组合2在组合1基础上加过滤,收益断崖式跌至 20.13%。因为大盘蓝筹换手天然偏低,强行低波过滤反而选出了缺乏流动性的“僵尸蓝筹”。
- 终极定性:原文策略并非普适的 Alpha 模型,而是高弹性、高回撤的微盘股轮动策略。财务因子仅用于排雷。若追求风险收益比,组合1(纯财务蓝筹策略,57%收益/11.88%回撤)显然是更稳健的替代方案。
六、平台操作记录与踩坑日志(工程实践)
【产物归档说明】
本次复现的完整轨迹均保存在 PandaAI 平台:单因子报告位于“因子分析”模块;完整策略的回测曲线与交易明细位于“策略回测”模块;防坑代码与提示词已归档至附录。
【核心踩坑与防死锁解决方案】
在跑通过程中,因平台底层接口限制与 A 股财务数据的特殊性,触发回测失败。我们通过迭代提示词与重构代码,沉淀了以下 3条“防死锁”经验:
- 零交易死锁(最常见):初始代码在财务数据缺失时,dropna() 将股票池瞬间清空。
◦ 解决方案:加入强容错,过滤后不足 10 只强制放行;缺失值用 fillna(1e18) 垫底参与排序,绝不直接丢弃。
- 日期比较报错:引擎禁止对时间戳直接进行 < 或 > 比较。
◦ 解决方案:所有日期先转换为整数(如 20231113)后再比对。
- ETF/基金代码混入:因子库数据包含非股票标的,导致引擎报 ETFQuoteUnavailable。
◦ 解决方案:在最终选股前强制清洗,只保留 6 位纯数字代码(isdigit())。
七、 最终结论与策略改进建议
7.1 复现定性:神话的破灭与真相还原
通过多股票池回测和因子消融实验,可以得到以下结论:
收益主要来自小市值暴露
全A完整策略收益为63.23%,但最大回撤达到41.68%。去掉小市值筛选后,PEG+EBIT组合仍取得57.04%的收益,且回撤仅11.88%。这说明策略收益同时受到市场风格影响,不能简单归因于PEG和EBIT因子。
原文的低回撤表现未能复现
原文声称最大回撤约14%,但本次完整策略回撤达到41.68%,尤其在2024年初微盘股流动性危机期间表现较弱。原文结果可能受到样本区间、参数、数据口径或对冲方式影响,不能直接视为普遍结果。
因子效果依赖股票池和实现方式
PEG在全A股票池中表现有限,换手率波动率加入后收益反而下降。说明简单排序的因子未必在不同市值范围内都有效,需要结合行业、市值和数据质量进行处理。
7.2 策略改进建议
若要在平台上真正复现并改进此类策略,建议如下:
- 进行行业和市值中性化
EBIT容易受到公司规模影响,PEG也存在行业差异。建议先做去极值、行业中性化和市值中性化,再进行排序。
- 明确微盘股策略定位
如果策略收益主要来自微盘股,应直接定义小市值股票池,而不是简单使用中证1000替代。对微盘股还要加强成交额、停牌和流动性风险过滤。
- 加强风险控制
每周调仓且不设风控,容易放大极端行情下的回撤。可以测试市场择时、仓位控制、动态止损,或使用适合的股指期货进行对冲。由于微盘股缺少对应个股期权,期权对冲并不适合本策略。
评论