Qube 使用手册
因子研究
用自然语言生成因子、跑 IC 与分层收益分析、判断有效性,再把有效因子一键转成可回测的选股策略。
除了交易策略,Qube 也支持因子的自然语言生成、有效性分析与因子选股,形成「因子定义 → 因子分析 → 因子转策略」的完整链路。因子研究回答的是「这个信号对未来收益有没有预测力」,选股策略回答的是「把这个信号做成组合能赚多少」——两者分开做,结论才干净。
一、生成一个因子
在输入栏用自然语言说明因子逻辑、样本范围与剔除规则即可。例如:
请为全部 A股生成一个低波动因子,过去 60 个交易日收益波动越低、因子值越高,停牌或有效价格不足的股票不参与计算,并运行因子分析。
系统会生成因子表达式,代码区提供【公式】与【Python】两个子页签,用两种形式呈现同一个因子。上面这个低波动因子对应的公式是:
RANK(-1 * STDDEV(RETURNS(CLOSE,1),60))
即对 60 日收益标准差取负后排名,波动率越低排名越靠前。公式模式适合能一行写清的截面表达式,Python 模式适合带中间变量、条件分支与异常值处理的复杂逻辑。
二、分析参数
因子的【参数设置】与策略不同,共五项:
| 参数 | 含义 | 要点 |
|---|---|---|
| 分析区间 | 用于检验的样本起止日期 | 区间太短统计显著性不足,结论不可用 |
| 调仓周期 | 每隔多少交易日重新排序、换仓 | 与因子的信息衰减速度匹配,见 IC 衰减 |
| 分组数 | 按因子值把股票分成几组,默认 5 组 | 组数越多每组样本越少,噪声越大 |
| 因子方向 | 正向或反向 | 正向为因子值越高越优先,设反会导致分组收益倒挂 |
| 股票池 | 全市场或指数成分(如沪深 300) | 池子不同,结论不能直接互相套用 |
确认表达式【校验通过】后点击【运行分析】。
三、分析结果的四个部分
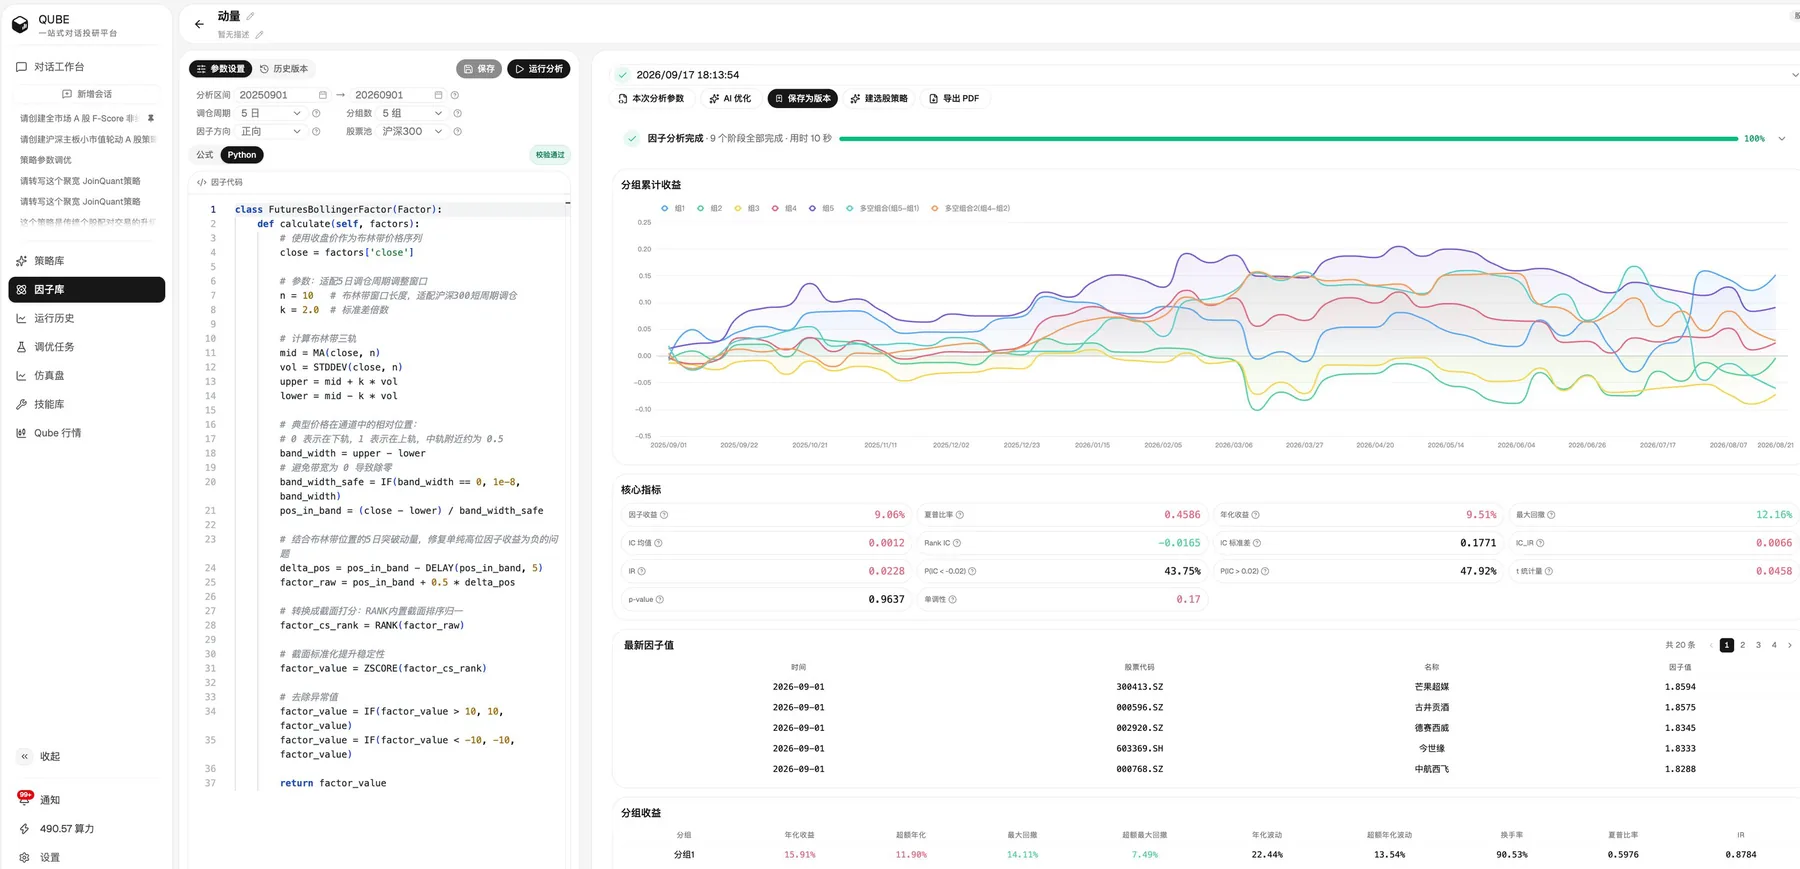
| 组成 | 内容 |
|---|---|
| 核心指标 | IC 均值、Rank IC、IC 标准差、IC_IR、IR、t 统计量、p-value、单调性,以及因子收益、夏普比率、年化收益、最大回撤 |
| 分组累计收益 | 把股票按因子值分成 N 组(默认 5 组),叠加各组与多空组合的累计净值,直观检验分组单调性 |
| 分组收益表 | 各组年化收益、超额年化、最大回撤、超额最大回撤、年化波动、超额波动与换手率 |
| 最新因子值 | 最近一期各股票的因子值、代码、名称与排名,分页展示 |
四、指标怎么判
| 指标 | 含义 | 参考判断 |
|---|---|---|
| IC 均值 | 因子值与未来收益的相关系数均值 | 绝对值不小于 0.02 视为有预测力,不小于 0.05 较优,且方向要稳定 |
| Rank IC | 因子排名与未来收益排名的秩相关 | 不受极端值影响,比 IC 更稳健,是常用主指标 |
| IC_IR | IC 均值除以 IC 标准差 | 衡量因子稳定性,绝对值一般不小于 0.5 |
| t 统计量、p-value | 因子收益或 IC 的统计显著性 | p-value 小于 0.05 通常才认为显著 |
| 单调性 | 分组收益随因子值变化的单调程度 | 越接近 1 越好,说明因子区分度强 |
| 分组与多空收益 | 各组收益及多空对冲组合表现 | 正向因子应当高因子值组收益高于低因子值组 |
完整口径见 指标与参数词典。
五、别用短样本下结论
判读时最容易踩的坑是样本窗口。分析区间较短时统计显著性不足,结果只反映这一小段时间的表现,不能据此判断因子长期是否有效。
举个实际例子:某 A股 60 日低波动因子在约半年的区间内,Rank IC 为 0.0334、t 统计量 −0.288、p-value 0.7761、单调性 0.38,多空组合年化为负。各项显著性指标都不达标,说明在这个窗口内因子有效性还不能确认,正确的做法是延长样本区间、调整调仓周期或分组后重跑,而不是直接拿去选股。
一个因子如果只在某个特定区间、特定调仓周期下才有效,多半不是发现了 Alpha,而是拟合了噪声。换区间、换周期、换股票池各跑一遍,是最便宜的稳健性检验。
六、优化与版本
因子分析之后有两条改进路径:
- AI 优化:结果栏的【AI 优化】针对因子逻辑或参数提出改进并生成新版本,自动重跑。
- 调参数重跑:调整分析区间、调仓周期、分组数、因子方向或股票池后重新【运行分析】。
因子可以【保存为版本】,保存后成为当前活动因子,供后续选股调用;不同版本在因子库中集中管理,见 策略库 · 因子库 · 运行历史。
七、由因子创建选股策略
因子经分析后,可通过结果栏的【建选股策略】落地为可回测的选股策略(期货因子对应【建期货策略】)。弹窗里的设置项分七组:
| 分组 | 设置项 | 含义 |
|---|---|---|
| 基本设置 | 策略名称、股票池、起止日期、初始资金 | 默认按因子与分析参数带入,可修改 |
| 因子方向 | 正向 / 反向 | 正向为因子值越高越优先买入,反向相反 |
| 选股与调仓 | 调仓周期、Top-N 持有 | 每隔若干交易日调仓,持有因子排名前 N 只,如每 5 日持有前 10 只 |
| 加权与仓位 | 加权方式、单股最大仓位 | 如等权;单股仓位上限取值 0 至 1,0.2 即不超过 20% |
| 换仓控制 | 换仓缓冲(Top-N+B)、最小持有天数 | 仅当标的跌出前 N+B 名才换出,用来降低换手;并约束最短持有期 |
| 风险控制 | 止盈、止损 | 如 0.2 为上涨 20% 止盈,−0.1 为下跌 10% 止损 |
| 股票过滤 | 排除 ST / *ST | 默认建议剔除风险警示股票 |
提交后进入对话生成选股策略,代码通过质量门后才会入库。
因子转策略不会自动回测,需要手动【运行回测】,结果按 回测:参数与结果解读 的四步法读。这个机制把「因子有效性」和「组合构建约束」分开:先验证因子本身,再叠加交易与风控规则,两层问题不会混在一起。
八、与量化因子中心的关系
Qube 的因子库管的是你自己生成的因子及其分析记录;量化因子中心 面向全品类因子的检索、评估、相关性分析与因子池构建。做单因子的从 0 到 1 用 Qube,做因子池的筛选与去同质化用因子中心。
九、下一步
- 把因子做成策略之后怎么读结果:回测:参数与结果解读
- 因子与策略的集中管理:策略库 · 因子库 · 运行历史
- 指标口径:指标与参数词典